क्रेडिट कार्ड डेबिट कार्ड: फायदे, नुकसान और आपके लिए कौन सा बेहतर?
डिजिटल युग में क्रेडिट कार्ड और डेबिट कार्ड दोनों ही वित्तीय लेनदेन के महत्वपूर्ण साधन बन गए हैं। इस लेख में, हम क्रेडिट कार्ड डेबिट कार्ड के उपयोग, उनके लाभ और हानियों पर विस्तृत चर्चा करेंगे ताकि आप सही चुनाव कर सकें।
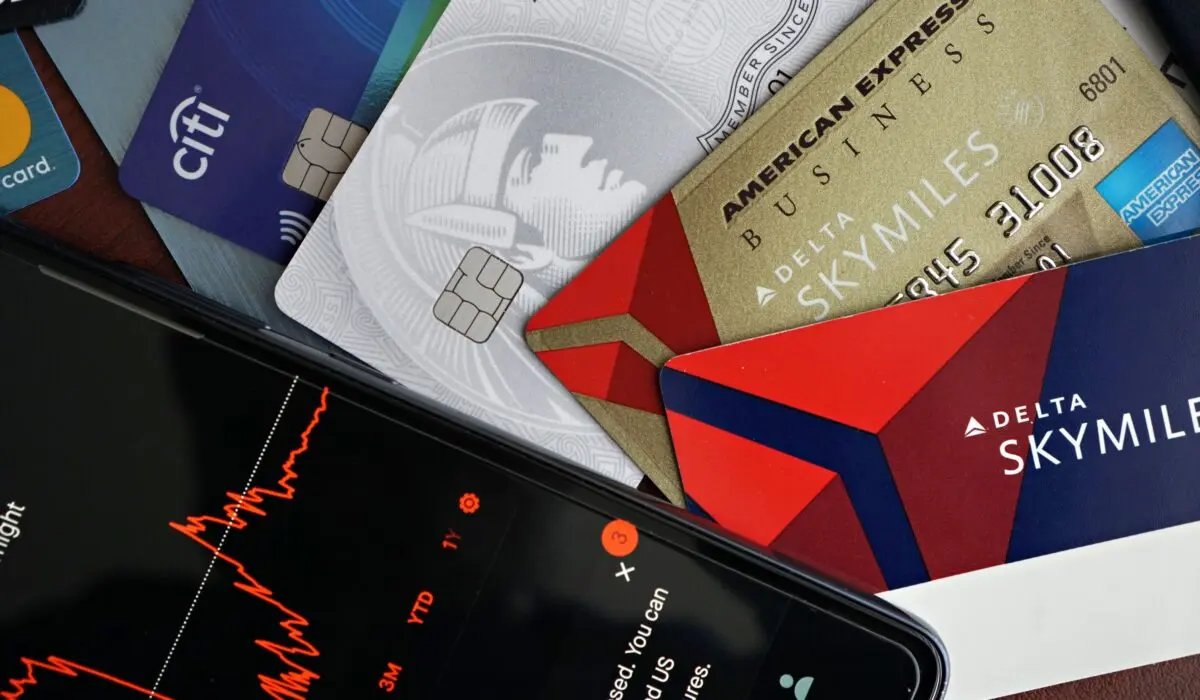
आज के डिजिटल युग में, वित्तीय लेनदेन के तरीके तेजी से बदल गए हैं। जहाँ कभी नकद भुगतान ही एकमात्र विकल्प था, वहीं अब क्रेडिट कार्ड और डेबिट कार्ड हमारे दैनिक जीवन का अभिन्न अंग बन चुके हैं। ये दोनों ही कार्ड हमें सुविधा और सुरक्षा प्रदान करते हैं, लेकिन इनकी कार्यप्रणाली, फायदे और नुकसान काफी भिन्न हैं। इस लेख में, हम क्रेडिट कार्ड डेबिट कार्ड के बीच के मूलभूत अंतरों को समझेंगे, उनके व्यक्तिगत लाभों और संभावित जोखिमों पर विस्तार से चर्चा करेंगे, ताकि आप अपनी वित्तीय आवश्यकताओं के अनुसार सही चुनाव कर सकें।
क्रेडिट कार्ड डेबिट कार्ड: एक परिचय
वित्तीय लेनदेन के क्षेत्र में क्रेडिट कार्ड और डेबिट कार्ड दो सबसे व्यापक रूप से उपयोग किए जाने वाले उपकरण हैं। हालाँकि, कई लोग इन दोनों के बीच के अंतर को लेकर भ्रमित रहते हैं। संक्षेप में, डेबिट कार्ड आपको अपने बैंक खाते में मौजूद अपने ही पैसे का उपयोग करने की अनुमति देता है, जबकि क्रेडिट कार्ड आपको बैंक से एक निश्चित सीमा तक पैसे उधार लेने की सुविधा प्रदान करता है। दोनों ही कार्ड प्लास्टिक के होते हैं और इन पर एक अद्वितीय 16-अंकीय संख्या, समाप्ति तिथि और एक सुरक्षा कोड (CVV) होता है, लेकिन इनके पीछे की वित्तीय अवधारणाएं बिल्कुल अलग हैं। क्रेडिट कार्ड डेबिट कार्ड का सही उपयोग आपकी वित्तीय सेहत के लिए महत्वपूर्ण है। इन दोनों उपकरणों की सही समझ से ही आप अपनी वित्तीय यात्रा को सुगम बना सकते हैं।
क्रेडिट कार्ड क्या है और यह कैसे काम करता है?
क्रेडिट कार्ड एक प्रकार का भुगतान कार्ड है जो आपको बैंक या वित्तीय संस्थान से एक निश्चित क्रेडिट सीमा तक उधार लेने की सुविधा देता है। जब आप क्रेडिट कार्ड का उपयोग करके कोई खरीदारी करते हैं, तो आप वास्तव में बैंक के पैसे का उपयोग कर रहे होते हैं, जिसे आपको बाद में चुकाना होता है। बैंक आपको एक बिल भेजता है, जिसमें आपके द्वारा किए गए सभी खर्चों का विवरण और भुगतान की अंतिम तिथि होती है। यदि आप अंतिम तिथि तक पूरी राशि का भुगतान कर देते हैं, तो आमतौर पर कोई ब्याज नहीं लगता। हालाँकि, यदि आप केवल न्यूनतम राशि का भुगतान करते हैं या भुगतान में चूक जाते हैं, तो बकाया राशि पर उच्च ब्याज दरें लागू होती हैं। क्रेडिट कार्ड का उपयोग करके आप अपनी क्रेडिट हिस्ट्री बनाते हैं, जो भविष्य में ऋण या अन्य वित्तीय उत्पादों के लिए महत्वपूर्ण होती है। क्रेडिट कार्ड डेबिट कार्ड के विपरीत, यह आपको तत्काल खरीद शक्ति प्रदान करता है, भले ही आपके खाते में पर्याप्त धन न हो। यह सुविधा क्रेडिट कार्ड डेबिट कार्ड के बीच एक महत्वपूर्ण भिन्नता स्थापित करती है।
डेबिट कार्ड क्या है और इसकी कार्यप्रणाली
डेबिट कार्ड आपके बैंक खाते से सीधे जुड़ा होता है। जब आप डेबिट कार्ड का उपयोग करके कोई खरीदारी करते हैं या एटीएम से नकदी निकालते हैं, तो वह राशि सीधे आपके बचत या चालू खाते से कट जाती है। इसका मतलब है कि आप केवल वही पैसा खर्च कर सकते हैं जो आपके खाते में उपलब्ध है। डेबिट कार्ड का उपयोग करना नकद भुगतान करने जैसा ही है, लेकिन यह अधिक सुरक्षित और सुविधाजनक होता है। डेबिट कार्ड का उपयोग करने पर आपको कोई ब्याज नहीं चुकाना पड़ता, क्योंकि आप बैंक से उधार नहीं ले रहे होते। यह उन लोगों के लिए एक आदर्श विकल्प है जो अपने खर्चों को नियंत्रित रखना चाहते हैं और कर्ज के जाल में नहीं फँसना चाहते। आज के दौर में, क्रेडिट कार्ड डेबिट कार्ड दोनों का महत्व है, लेकिन डेबिट कार्ड वित्तीय अनुशासन बनाए रखने में मदद करता है। डेबिट कार्ड का उपयोग करना, क्रेडिट कार्ड डेबिट कार्ड की तुलना में अधिक सीधा और जोखिम-मुक्त होता है।
क्रेडिट कार्ड के प्रमुख फायदे
क्रेडिट कार्ड कई सुविधाएँ और लाभ प्रदान करते हैं, जो उन्हें कुछ स्थितियों में डेबिट कार्ड से बेहतर बनाते हैं:
- तत्काल खरीद शक्ति: आपके खाते में पैसे न होने पर भी आप खरीदारी कर सकते हैं, जो आपातकालीन स्थितियों में बहुत उपयोगी होता है।
- क्रेडिट स्कोर निर्माण: नियमित और समय पर भुगतान करने से आपका क्रेडिट स्कोर बनता और सुधरता है, जो भविष्य में घर ऋण, कार ऋण आदि के लिए महत्वपूर्ण है।
- रिवॉर्ड और कैशबैक: कई क्रेडिट कार्ड खरीद पर रिवॉर्ड पॉइंट, कैशबैक, एयर मील या अन्य लाभ प्रदान करते हैं।
- धोखाधड़ी से सुरक्षा: क्रेडिट कार्ड में आमतौर पर डेबिट कार्ड की तुलना में धोखाधड़ी से अधिक सुरक्षा होती है। यदि धोखाधड़ी होती है, तो बैंक अक्सर आपको धोखाधड़ी वाले लेनदेन के लिए उत्तरदायी नहीं ठहराता।
- विस्तारित वारंटी और बीमा: कुछ क्रेडिट कार्ड खरीद पर विस्तारित वारंटी, यात्रा बीमा या अन्य सुरक्षा सुविधाएँ प्रदान करते हैं।
- बजटीय लचीलापन: बड़े खर्चों को छोटी मासिक किश्तों में बदलने की सुविधा (EMI) मिलती है।
क्रेडिट कार्ड के संभावित नुकसान
जहाँ क्रेडिट कार्ड के कई फायदे हैं, वहीं इसके कुछ गंभीर नुकसान भी हो सकते हैं, खासकर यदि इसका उपयोग जिम्मेदारी से न किया जाए:
- उच्च ब्याज दरें: यदि आप अपनी बकाया राशि का पूरा भुगतान समय पर नहीं करते हैं, तो उच्च ब्याज दरें लागू होती हैं, जिससे कर्ज का बोझ बढ़ सकता है।
- कर्ज का जाल: बिना सोचे-समझे खर्च करने से व्यक्ति आसानी से कर्ज के जाल में फँस सकता है, जिससे बाहर निकलना मुश्किल हो जाता है।
- क्रेडिट स्कोर को नुकसान: भुगतान में चूक या देरी से आपके क्रेडिट स्कोर को गंभीर नुकसान पहुँच सकता है, जिससे भविष्य में ऋण मिलना मुश्किल हो जाएगा।
- छिपी हुई फीस: वार्षिक शुल्क, लेट पेमेंट फीस, कैश एडवांस फीस आदि जैसी कई छिपी हुई फीस हो सकती हैं।
- अतिरिक्त खर्च को बढ़ावा: क्रेडिट कार्ड की उपलब्धता अक्सर लोगों को उनकी क्षमता से अधिक खर्च करने के लिए प्रोत्साहित करती है। क्रेडिट कार्ड डेबिट कार्ड की तुलना में अधिक जटिल वित्तीय उत्पाद है।
डेबिट कार्ड के प्रमुख फायदे
डेबिट कार्ड भी अपने आप में कई महत्वपूर्ण फायदे प्रदान करते हैं, खासकर वित्तीय अनुशासन बनाए रखने के इच्छुक लोगों के लिए:
- कोई कर्ज नहीं: आप केवल अपने ही पैसे का उपयोग करते हैं, इसलिए कर्ज में डूबने का कोई जोखिम नहीं होता। यह क्रेडिट कार्ड डेबिट कार्ड के बीच एक बड़ा अंतर है।
- कोई ब्याज नहीं: चूंकि कोई उधार नहीं है, इसलिए कोई ब्याज शुल्क नहीं लगता।
- खर्चों पर नियंत्रण: आप अपने खाते में उपलब्ध राशि तक ही सीमित रहते हैं, जिससे खर्चों पर बेहतर नियंत्रण रहता है।
- सरल और सीधा: डेबिट कार्ड का उपयोग करना बहुत सीधा और सरल है, इसमें क्रेडिट कार्ड की जटिलताओं जैसे ब्याज दरों या भुगतान चक्रों का कोई झंझट नहीं होता।
- व्यापक स्वीकृति: क्रेडिट कार्ड की तरह ही डेबिट कार्ड भी अधिकांश स्थानों पर स्वीकार किए जाते हैं।
डेबिट कार्ड के संभावित नुकसान
डेबिट कार्ड के फायदे होने के बावजूद, इसके कुछ नुकसान भी हैं:
- कोई क्रेडिट स्कोर निर्माण नहीं: डेबिट कार्ड का उपयोग करने से आपकी क्रेडिट हिस्ट्री नहीं बनती, जिससे भविष्य में ऋण प्राप्त करने में समस्या हो सकती है।
- धोखाधड़ी से कम सुरक्षा: यदि आपके डेबिट कार्ड से धोखाधड़ी होती है, तो आपके बैंक खाते से सीधे पैसे निकल सकते हैं, और उन्हें वापस पाना क्रेडिट कार्ड की तुलना में अधिक मुश्किल हो सकता है। इस पहलू में, क्रेडिट कार्ड डेबिट कार्ड से अधिक सुरक्षित विकल्प प्रदान करता है।
- ओवरड्राफ्ट शुल्क: यदि आप अपने खाते में पर्याप्त धन न होने पर भी खरीदारी करते हैं (यदि बैंक ने ओवरड्राफ्ट सुविधा दी है), तो आपको शुल्क देना पड़ सकता है।
- तत्काल नकदी की कमी: आपात स्थिति में यदि आपके खाते में पैसे नहीं हैं, तो आप डेबिट कार्ड का उपयोग नहीं कर सकते। क्रेडिट कार्ड डेबिट कार्ड में यह एक महत्वपूर्ण अंतर है।
आपके लिए कौन सा कार्ड बेहतर है? (चुनाव संबंधी सुझाव)
क्रेडिट कार्ड डेबिट कार्ड में से कौन सा कार्ड आपके लिए बेहतर है, यह आपकी व्यक्तिगत वित्तीय स्थिति, खर्च करने की आदतों और लक्ष्यों पर निर्भर करता है।
- यदि आप खर्चों पर सख्त नियंत्रण रखना चाहते हैं: डेबिट कार्ड आपके लिए बेहतर है, क्योंकि यह आपको केवल अपने उपलब्ध धन का उपयोग करने की अनुमति देता है।
- यदि आप क्रेडिट हिस्ट्री बनाना चाहते हैं: क्रेडिट कार्ड आवश्यक है, लेकिन इसका उपयोग जिम्मेदारी से करें और समय पर पूरा भुगतान करें।
- यदि आप रिवॉर्ड और लाभ चाहते हैं: क्रेडिट कार्ड बेहतर विकल्प हो सकता है, बशर्ते आप ब्याज के जाल में न फँसें।
- आपातकालीन निधि के रूप में: क्रेडिट कार्ड एक सुरक्षा जाल प्रदान कर सकता है, लेकिन इसे अंतिम उपाय के रूप में ही उपयोग करें।
- वित्तीय अनुशासन बनाए रखने के लिए: डेबिट कार्ड सबसे सुरक्षित विकल्प है।
कई विशेषज्ञ दोनों कार्डों को साथ रखने की सलाह देते हैं। डेबिट कार्ड को दैनिक खर्चों के लिए और क्रेडिट कार्ड को आपात स्थितियों, ऑनलाइन खरीदारी और क्रेडिट स्कोर बनाने के लिए उपयोग करें। आज के समय में, क्रेडिट कार्ड डेबिट कार्ड का संतुलित उपयोग ही समझदारी है।
डिजिटल लेनदेन में सुरक्षा: क्रेडिट कार्ड डेबिट कार्ड के लिए सामान्य सुझाव
चाहे आप क्रेडिट कार्ड डेबिट कार्ड में से किसी का भी उपयोग करें, ऑनलाइन और ऑफलाइन लेनदेन में सुरक्षा बहुत महत्वपूर्ण है।
- पिन सुरक्षित रखें: अपना पिन किसी के साथ साझा न करें और इसे नियमित रूप से बदलते रहें।
- संदिग्ध लिंक से बचें: अज्ञात स्रोतों से आए ईमेल या संदेशों में दिए गए लिंक पर क्लिक न करें।
- सार्वजनिक वाई-फाई पर सावधानी: सार्वजनिक वाई-फाई नेटवर्क पर वित्तीय लेनदेन करने से बचें, क्योंकि वे असुरक्षित हो सकते हैं।
- कार्ड विवरण साझा न करें: फोन या ईमेल पर अपने कार्ड का नंबर, सीवीवी या ओटीपी कभी भी साझा न करें। बैंक कभी भी ये जानकारी नहीं मांगते।
- नियमित रूप से स्टेटमेंट जांचें: अपने बैंक और क्रेडिट कार्ड स्टेटमेंट की नियमित रूप से समीक्षा करें ताकि किसी भी अनधिकृत लेनदेन का पता चल सके।
विरात महानगर का विश्लेषण: भारतीय अर्थव्यवस्था में डिजिटल भुगतान का प्रचलन तेजी से बढ़ रहा है, और क्रेडिट कार्ड डेबिट कार्ड इस क्रांति के केंद्र में हैं। जहाँ डेबिट कार्ड वित्तीय समावेशन और दैनिक लेनदेन को सरल बनाने में महत्वपूर्ण भूमिका निभा रहे हैं, वहीं क्रेडिट कार्ड उपभोक्ता खर्च को बढ़ावा देने और क्रेडिट इकोसिस्टम को मजबूत करने में सहायक हैं। भविष्य में, इन दोनों कार्डों की भूमिका और भी महत्वपूर्ण होगी, खासकर टियर-2 और टियर-3 शहरों में जहाँ डिजिटल साक्षरता बढ़ रही है। सरकार और वित्तीय संस्थानों को यह सुनिश्चित करना होगा कि इन उपकरणों का उपयोग सुरक्षित और जिम्मेदारी से हो, ताकि उपभोक्ता विश्वास बना रहे और देश की डिजिटल अर्थव्यवस्था और मजबूत हो।
क्रेडिट कार्ड डेबिट कार्ड — अक्सर पूछे जाने वाले प्रश्न (FAQ)
Q. क्रेडिट कार्ड और डेबिट कार्ड में मुख्य अंतर क्या है?
A. क्रेडिट कार्ड आपको बैंक से उधार लेने की सुविधा देता है, जबकि डेबिट कार्ड सीधे आपके बैंक खाते से पैसे काटता है। क्रेडिट कार्ड पर ब्याज लगता है अगर पूरा बिल समय पर न चुकाया जाए, जबकि डेबिट कार्ड में ऐसा नहीं होता। क्रेडिट कार्ड डेबिट कार्ड दोनों के अपने उपयोग हैं।
Q. क्या क्रेडिट कार्ड का उपयोग करने से क्रेडिट स्कोर बेहतर होता है?
A. हाँ, क्रेडिट कार्ड का नियमित और ज़िम्मेदारी से उपयोग करने पर आपका क्रेडिट स्कोर बेहतर हो सकता है। समय पर बिलों का भुगतान करने और क्रेडिट सीमा का कम उपयोग करने से एक अच्छा क्रेडिट इतिहास बनता है, जो भविष्य में ऋण प्राप्त करने में सहायक होगा।
Q. डेबिट कार्ड की सुरक्षा के लिए क्या सावधानियाँ बरतनी चाहिए?
A. अपने डेबिट कार्ड का पिन किसी के साथ साझा न करें, सार्वजनिक वाई-फाई पर ऑनलाइन लेनदेन से बचें, और नियमित रूप से बैंक स्टेटमेंट की जाँच करें। किसी भी संदिग्ध गतिविधि के लिए तुरंत अपने बैंक से संपर्क करें।
Q. क्रेडिट कार्ड के क्या नुकसान हो सकते हैं?
A. क्रेडिट कार्ड का अत्यधिक उपयोग कर्ज के जाल में फँसा सकता है, उच्च ब्याज दरें लग सकती हैं और भुगतान चूकने पर क्रेडिट स्कोर खराब हो सकता है। अनावश्यक खर्चों को बढ़ावा देना भी इसका एक बड़ा नुकसान है।
Q. मुझे कौन सा कार्ड चुनना चाहिए – क्रेडिट या डेबिट?
A. यह आपकी वित्तीय स्थिति और जरूरतों पर निर्भर करता है। यदि आप खर्चों को नियंत्रित कर सकते हैं और क्रेडिट स्कोर बनाना चाहते हैं, तो क्रेडिट कार्ड उपयोगी है। यदि आप सीधे अपने पैसे से खर्च करना चाहते हैं और कर्ज से बचना चाहते हैं, तो डेबिट कार्ड बेहतर है। कई लोग दोनों का उपयोग करते हैं, दैनिक खर्चों के लिए डेबिट और आपात स्थितियों के लिए क्रेडिट कार्ड। क्रेडिट कार्ड डेबिट कार्ड का सही संतुलन महत्वपूर्ण है।
आधिकारिक संदर्भ: भारतीय रिज़र्व बैंक (RBI) – वित्तीय समावेशन
आपकी राय जरूरी है
इस खबर पर अपनी प्रतिक्रिया WhatsApp / Telegram पर भेजें — हम पढ़ते हैं, जवाब देते हैं, और बेहतर खबरें लाते हैं।
अन्य श्रेणियों से ताज़ा
स्वर्गीय अजय निहलानी मेमोरियल टेनिस टूर्नामेंट का समापन, मुख्य अतिथि नान अध्यक्ष संजय श्रीवास्तव और छत्तीसगढ़ टेनिस संघ महासचिव गुरुचरण सिंह होरा ने विजेताओं क, पढ़ें पूरी जानकारी
राष्ट्रपति द्रौपदी मुर्मु ने पूज्य माता हासी देवी जी के सम्मान में जारी किया 200 रूपए का स्मारक सिक्का, संत डॉ. युधिष्ठिर लाल जी महाराज और छत्तीसगढ़ टेनिस संघ के, पढ़ें पूरी जानकारी
दतिया के डायल 112 हीरोज
